




Beni rifugio nei momenti di incertezza: perché i risparmiatori tornano a guardare ai metalli quando i mercati tremano
Ogni volta che i mercati attraversano una fase di forte nervosismo, una guerra che si allarga, un’inflazione che non rientra, una crisi bancaria improvvisa, una tensione sui debiti pubblici, c’è un riflesso che si ripete con una regolarità quasi prevedibile. Una parte dei risparmiatori smette di guardare le borse e comincia a interessarsi ai metalli preziosi. Le ricerche online sui lingotti aumentano, le richieste nei banchi metalli si moltiplicano, e nelle conversazioni tra amici ricompare l’idea antica che, quando tutto vacilla, l’unica cosa che conserva valore è quella che si può tenere in mano.
È un comportamento che ha radici profonde e che non si spiega soltanto con la finanza. I beni rifugio rispondono a un bisogno di sicurezza che precede qualsiasi calcolo di rendimento, e proprio per questo vengono spesso scelti nel momento sbagliato, con aspettative sbagliate e senza conoscere i costi che comportano.
Oro e metalli preziosi come riserva di valore: da dove nasce la fiducia
La fiducia nei metalli preziosi è antica quanto la moneta. Per secoli l’oro è stato la base dei sistemi monetari e, anche dopo la fine della convertibilità delle valute, le banche centrali hanno continuato a conservarne quantità enormi nelle proprie riserve. Diverse istituzioni, soprattutto nei paesi emergenti, hanno anzi aumentato gli acquisti, nel tentativo di ridurre la dipendenza dal dollaro e di diversificare le riserve rispetto ai titoli di Stato stranieri.
Il ragionamento del piccolo risparmiatore segue una logica simile, anche se su scala diversa. Un metallo prezioso non dipende dalla solidità di un’azienda, non può fallire come un emittente obbligazionario e non perde valore per effetto della stampa di nuova moneta da parte di una banca centrale. È questa caratteristica a renderlo interessante come protezione dall’inflazione e dalla svalutazione delle valute, almeno nel lungo periodo.
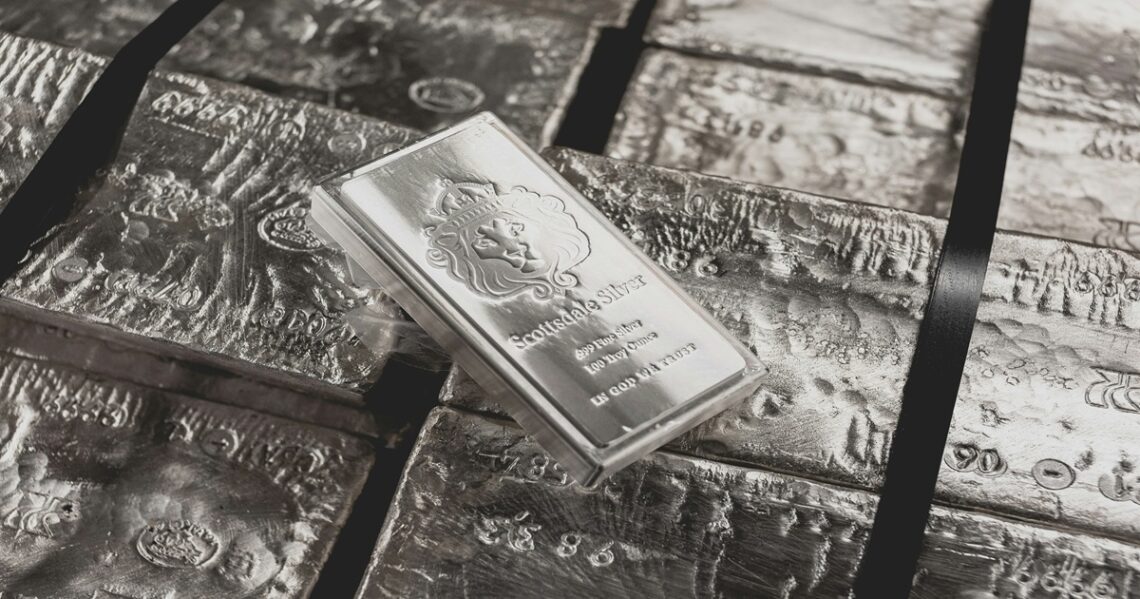
Accanto all’oro, l’altro metallo che attira l’attenzione dei risparmiatori nei momenti di tensione è l’argento, più accessibile per prezzo unitario e per questo considerato da molti una porta d’ingresso al settore. Il suo comportamento, però, è diverso da quello del metallo giallo. Una quota rilevante della domanda proviene dall’industria, dall’elettronica al fotovoltaico, e questo lo lega anche all’andamento del ciclo economico. Nelle recessioni il metallo bianco tende quindi a soffrire più dell’oro, e le sue oscillazioni di prezzo sono storicamente più ampie, in entrambe le direzioni.
Crisi, inflazione e tensioni geopolitiche: quando i metalli funzionano e quando no
L’idea che i metalli preziosi salgano sempre quando i mercati scendono è più rassicurante che precisa. Nelle prime fasi di alcune crisi finanziarie anche l’oro ha perso terreno, perché molti investitori vendevano tutto ciò che era facilmente liquidabile per coprire le perdite subite altrove. Solo in un secondo momento, quando il panico lasciava spazio alla ricerca di sicurezza, il metallo ha recuperato e superato i livelli precedenti.
Il rapporto con l’inflazione è altrettanto meno lineare di quanto si pensi. Su orizzonti molto lunghi l’oro ha conservato il proprio potere d’acquisto, ma ci sono stati periodi di diversi anni in cui il suo prezzo è rimasto fermo o è sceso mentre i prezzi al consumo continuavano a salire. Pesa in particolare il livello dei tassi di interesse reali, cioè il rendimento dei titoli di Stato al netto dell’inflazione. Quando i tassi reali sono alti, tenere un bene che non paga cedole né dividendi diventa più costoso in termini di occasioni perse, e la domanda tende a ridursi.
Le tensioni geopolitiche producono spesso rialzi rapidi, guidati dall’emotività e dagli acquisti difensivi. Chi entra sull’onda della notizia rischia di comprare vicino ai massimi, per poi assistere a un ritracciamento quando la situazione si stabilizza o semplicemente smette di occupare le prime pagine.
Lingotti, monete ed ETC: costi, tassazione e custodia
Una volta deciso di investire nei metalli, resta da scegliere come farlo, e qui le differenze sono concrete. L’acquisto fisico di lingotti e monete risponde meglio al desiderio di possesso diretto, ma comporta costi spesso sottovalutati. Lo spread tra prezzo di acquisto e prezzo di rivendita presso i banchi metalli può essere significativo, soprattutto sui tagli piccoli e sulle monete da collezione, e significa che il metallo deve apprezzarsi di una certa percentuale solo per tornare in pari.
In Italia, poi, esiste una differenza fiscale importante. L’oro da investimento è esente da IVA, mentre il metallo bianco e gli altri metalli preziosi fisici scontano normalmente l’IVA al 22% al momento dell’acquisto, un costo che non si recupera alla rivendita e che pesa in modo determinante sulla convenienza per un privato. Le plusvalenze realizzate alla vendita sono soggette a tassazione, e senza documentazione dell’acquisto il calcolo può diventare penalizzante.
Infine c’è la custodia. Tenere metalli preziosi in casa espone al rischio di furto, mentre una cassetta di sicurezza o un caveau professionale hanno un costo annuo che, sommato negli anni, erode il rendimento.
Gli ETC, strumenti quotati in borsa che replicano il prezzo dei metalli e in molti casi sono garantiti da metallo fisico depositato, eliminano gran parte di questi problemi. Si comprano e vendono come un’azione, con costi contenuti e senza preoccupazioni di conservazione. Rinunciano però proprio a ciò che molti cercano nei momenti di paura, cioè il possesso materiale di qualcosa che resta fuori dal sistema finanziario.
Quanto peso dare ai metalli in un patrimonio familiare
Il punto più delicato riguarda la proporzione. I metalli preziosi non producono reddito, non pagano interessi e non distribuiscono utili, e il loro rendimento dipende interamente dalla variazione di prezzo. Per questo motivo vengono generalmente considerati una componente di diversificazione del patrimonio, utile a ridurre l’oscillazione complessiva grazie al comportamento diverso rispetto ad azioni e obbligazioni, e non un investimento su cui concentrare i propri risparmi.
L’errore più frequente nasce proprio dalla paura. Chi sposta una parte consistente del proprio capitale sui metalli durante una crisi, convinto di mettersi al sicuro, si trova esposto a un’unica fonte di rischio, a costi elevati e a una volatilità che spesso non aveva messo in conto. Decidere una quota con calma, prima che arrivi la tempesta, e mantenerla nel tempo resta l’approccio che meno dipende dall’umore dei mercati e da quello di chi investe.
© RIPRODUZIONE RISERVATA
Articoli di proprietà di Voci di Città, rilasciati sotto licenza Creative Commons.
Sei libero di ridistribuirli e riprodurli, citando la fonte.
- “Agnunilla” di Dario Tomasello il 13 e 14 ottobre al teatro Stabile di Catania - 10/10/2026
- Giornate FAI d’autunno – 10 e 11 ottobre: i quindici siti del catanese - 10/10/2026
- Beni rifugio nei momenti di incertezza: perché i risparmiatori tornano a guardare ai metalli quando i mercati tremano - 06/10/2026
- Giornate FAI d’autunno, la conferenza stampa di presentazione - 03/10/2026
- Chi possiede il capannone ha obblighi anche verso chi sale sul tetto - 16/09/2026
-
 “Agnunilla” di Dario Tomasello il 13 e 14 ottobre al teatro Stabile di Catania
-
 Giornate FAI d’autunno – 10 e 11 ottobre: i quindici siti del catanese
-
 Beni rifugio nei momenti di incertezza: perché i risparmiatori tornano a guardare ai metalli quando i mercati tremano
-
 L’Italia riparte da giovani e certezze: il Mancini-bis promette bene?
-
 Catania al cardiopalma: 2-1 contro il Crotone in rimonta
-
 Giornate FAI d’autunno, la conferenza stampa di presentazione